稳定币发行商最核心的盈利方式,是把用户兑换进来的美元等储备资金配置于短期国债、现金和回购类资产,赚取利息;稳定币持有人通常只拿到锚定法币的代币,并不会自动分得储备收益。发行量越大、储备收益率越高,利息收入的空间越大,但这不等于利润会随市值同步增长,渠道分成、合规、运营和流动性管理都要计入成本。
以USDC发行方Circle为例,其2025财年储备收入为7.33亿美元,同比增长69%;公司将增长主要归因于USDC平均流通量增加,同时指出储备回报率下降对收入形成抵消。这组数字揭示了稳定币生意的关键变量:一端是流通规模,另一端是短期利率。利率走低时,即便代币供应继续扩大,单位储备带来的收益也可能收窄;市场利率上行,则可能推高利息收入,但竞争和分成也会影响最终利润。
发行商还要为分发和流动性付费。交易平台、钱包和支付服务商能够带来用户、交易量与兑换入口,也可能获得收入分成或合作费用。以USDC生态为例,发行商披露的合作安排涉及平台持有量及生态增长收益分配;收入不能简单理解为储备利息全部落袋。直接铸造、赎回服务也可能产生费用,不过对多数法币储备型稳定币而言,利息收入仍是更重要的商业引擎。
另一条常被混淆的路径,是用户把稳定币存入交易所、借贷协议或收益产品获取回报。这类收益来自平台补贴、借款人支付的利息、做市活动或其他策略,并非稳定币本身天然生息。看收益率时,关键要追问资金由谁支付、资产投向哪里、是否存在锁仓和赎回限制,以及协议或平台出现问题时由谁承担损失。高收益往往对应更复杂的风险,不能与发行商的储备利息混为一谈。
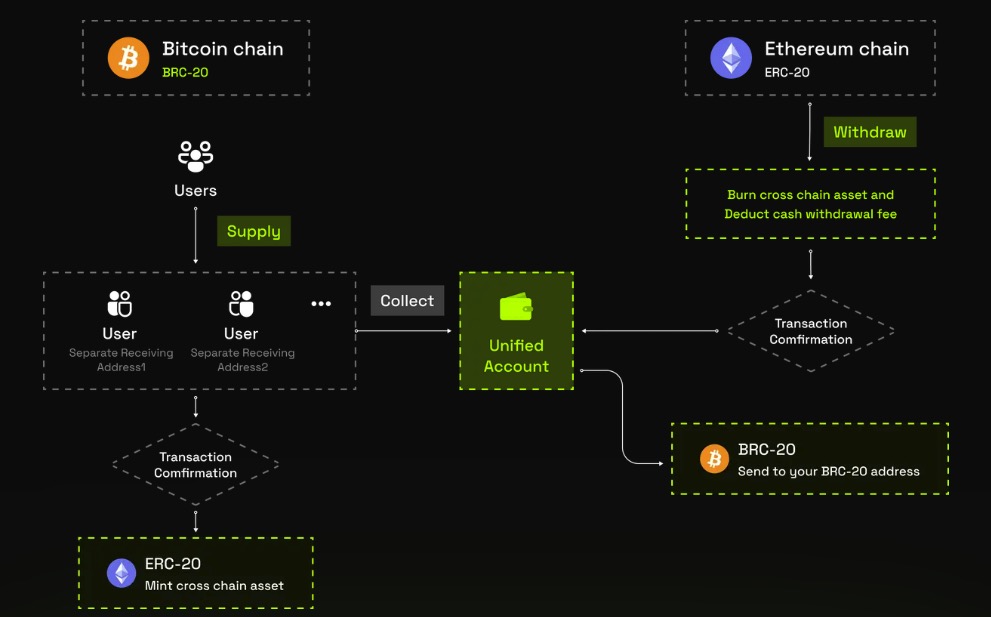
稳定币盈利最终取决于规模、利率、渠道议价和信用管理的平衡。储备必须保持足够流动性,发行商还要应对集中赎回、银行与托管安排、区块链运行和监管要求。支付场景扩大有机会带来手续费和企业服务等新收入,但这需要真实交易需求支撑;仅靠代币发行量增长,并不能保证商业模式长期稳固。对市场参与者而言,分清发行商赚什么、平台如何分润、持币者是否承担额外风险,比单看市值或宣传年化收益更重要。