加密货币行情走强,并不意味着数字人民币需要追着涨跌应战。两者处在不同的货币与金融体系:比特币等加密资产价格由市场供求和风险偏好推动,波动显著;数字人民币则是人民币的数字化形态,承担支付、结算等功能,价值锚定人民币。看懂这一区别,才能把行情热度与数字人民币的发展放在正确坐标上,而不是简单比较谁涨得快、谁更先进。

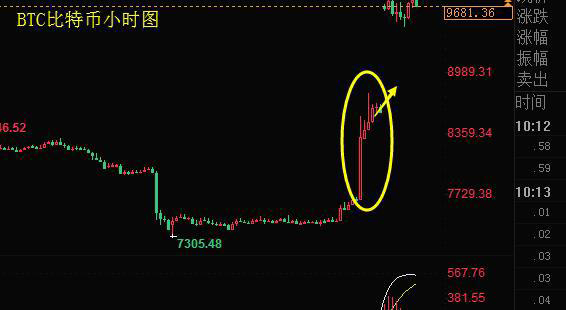
加密货币上涨,通常反映市场对流动性、利率预期、机构资金或风险资产的偏好变化,价格可能在短期内快速拉升,也可能剧烈回撤。数字人民币不是投资代币,没有靠二级市场升值吸引持有者的设计逻辑。用户持有和使用它,核心看支付是否便捷、商户是否受理、钱包服务是否稳定,以及相关规则如何完善。把数字人民币当成下一个币圈热门资产,容易混淆法定货币与投机性资产的功能边界。
更值得关注的是数字人民币自身的制度变化。自2026年1月1日起,新一代管理与运行机制启动,数字人民币从以数字现金为重点,转向数字存款货币的新阶段;这意味着观察重点不只在扫码付款,还包括银行运营、计量管理、金融基础设施和生态协同。对普通用户而言,关键问题是钱包开通与使用体验、支付场景覆盖、资金管理规则;对商户和金融机构而言,则要评估系统接入、清算效率、运营成本和合规要求,而不是拿币价涨幅作业绩标尺。
跨境支付也构成另一条值得观察的路线。2026年,数字人民币相关跨境平台升级为数币达(CBETS)综合服务平台,探索通过金融机构及境外接入点提供跨境数字支付服务;它的价值要看参与机构、交易场景、结算效率和实际使用规模能否持续扩大。国际化支付网络建设周期较长,不能仅凭平台发布或单笔试点,就断言其已改变全球货币格局。加密资产的跨境流动、稳定币支付与央行数字货币基础设施虽会被放在同一讨论里,监管框架和信用来源却并不相同。

行情越热,越要分清资产涨价和支付体系升级不是同一场竞赛。数字人民币的现实路径,是在法定货币框架内改善支付服务、连接更多场景并推进跨境基础设施;加密货币的价格表现,则更多体现市场风险偏好及资产供需。对投资者,应警惕把短线涨势误读成长期价值保证;对商户和用户,关注钱包可用性、受理范围和合规安全更实际。数字人民币不必跟随币圈涨跌,它需要用稳定、便利和可持续的应用证明自身价值。