加密货币不是贷款,而是一类以数字形式存在、依靠密码学和区块链等技术记录与验证的资产。比特币、以太坊以及部分稳定币都属于加密资产的常见例子。它们可以在交易平台或链上转移、交易,也可能用于支付、网络服务或参与应用生态;贷款则是借款人取得资金后,按约定偿还本金并支付利息的融资关系,两者不是同一个概念。

容易产生误解,往往是因为币圈里同时存在加密货币和加密货币贷款两种说法。前者指资产本身,后者是一项金融服务:持有人把比特币、以太坊等作为抵押,向平台或借贷协议借出稳定币、法币或其他资产。借款通常附带利息、期限、抵押率等条件,抵押物价格下跌时,平台可能要求补充抵押品,或按规则处置抵押资产。借到钱不代表币本身就是贷款。

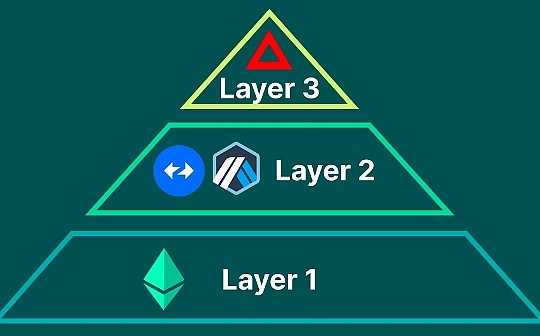
加密货币的交易记录通常由区块链网络维护,不一定经过传统银行账户。比特币的供应和转账规则由网络协议执行;以太坊除了支持原生资产ETH,也能运行智能合约和各类链上应用。稳定币则试图锚定美元等资产,但不同项目的储备安排、赎回机制和风险并不相同,不能只看名称里的稳定二字。加密资产的价格由市场供需等因素影响,波动可能明显高于常见法定货币。
判断一个页面或项目谈的是买币还是借贷,可以留意关键条款:是否要求转入抵押品、借款金额如何计算、利率是固定还是浮动、抵押率和强平线是多少、何时能够取回资产。所谓存币赚利息也不等同于无风险存款,资金可能被平台再借出或用于其他策略;一旦平台经营、智能合约或流动性出现问题,用户可能无法及时提取资产。加密货币交易本身也存在价格剧烈波动、诈骗和账户安全等风险。
理解币圈术语时要把资产、交易和融资分开:买入加密货币,是用资金换取数字资产;加密货币贷款,是以资产作抵押取得借款;杠杆交易则是在保证金基础上放大仓位,亏损也可能同步放大。看到借币抵押借贷质押生息等宣传,先弄清资金流向、还款义务、抵押物处置规则和平台托管方式,再评估自己能否承担损失。加密货币不是贷款,但它可以成为借贷业务中的抵押品,也可能被包装进不同风险等级的金融产品。